Как рассчитать ипотеку в Узбекистане: первоначальный взнос, ежемесячный платёж и переплата


Покупая квартиру в ипотеку, нужно заранее посчитать три суммы: сколько собственных денег потребуется для сделки, какой ежемесячный платёж придётся вносить и сколько в итоге получит банк за весь срок кредитования. Последняя цифра часто оказывается самой неожиданной.
Чтобы рассчитать ипотеку в Узбекистане, понадобятся стоимость недвижимости, размер первоначального взноса, процентная ставка, срок кредита и схема погашения. По этим данным можно определить сумму займа, ежемесячный платёж и переплату по процентам.
Например, если квартира стоит 600 млн сумов, а покупатель вносит 20%, ему потребуется 120 млн сумов собственных средств. Оставшиеся 480 млн сумов можно взять в кредит, если банк одобрит такую сумму и объект соответствует требованиям программы.
При этом одинаковая стоимость квартиры ещё не означает одинаковые расходы. На результат влияют ставка, продолжительность кредита, способ погашения и дополнительные платежи. Поэтому ориентироваться только на размер ежемесячного взноса при выборе ипотеки не стоит.
Какие параметры нужны для расчёта ипотеки
Перед расчётом нужно собрать основные сведения о квартире и кредитной программе. Часть данных известна заранее, остальные придётся уточнить в банке.
| Параметр | Что означает | Как влияет на расчёт |
| Стоимость квартиры | Цена недвижимости по договору | Определяет общую сумму покупки |
| Первоначальный взнос | Деньги покупателя, внесённые за квартиру | Уменьшает необходимую сумму кредита |
| Сумма кредита | Средства, которые предоставляет банк | На эту сумму начисляются проценты |
| Процентная ставка | Плата за пользование кредитом | Определяет размер процентов и переплаты |
| Срок кредитования | Период возврата денег банку | Влияет на ежемесячный платёж и общую сумму процентов |
| Тип погашения | Аннуитетный или дифференцированный | Определяет распределение платежей |
| Дополнительные расходы | Комиссии, оценка, регистрация и другие услуги | Увеличивают расходы на покупку жилья |
Есть ещё один параметр, о котором иногда забывают, — льготный период. Некоторые банки разрешают временно не погашать основной долг или устанавливают особый порядок начисления платежей. Это может сделать первые месяцы кредитования более доступными, но не обязательно уменьшит итоговые расходы.
Для корректного расчёта ипотечный калькулятор должен учитывать условия конкретного банковского продукта. Нельзя сравнивать два предложения только по ставке, если у них отличаются срок, первоначальный взнос или график погашения.
Как рассчитать первоначальный взнос и сумму ипотеки
Первоначальный взнос — часть стоимости недвижимости, которую покупатель оплачивает самостоятельно. Остальную сумму он получает от банка в виде кредита.
Формула простая:
Первоначальный взнос = стоимость квартиры × процент взноса / 100.
Допустим, покупатель нашёл квартиру за 600 млн сумов. Банк требует внести 20% стоимости жилья.
Расчёт будет таким:
- Стоимость квартиры — 600 млн сумов.
- Первоначальный взнос — 20%.
- Собственные средства — 120 млн сумов.
- Предварительная сумма кредита — 480 млн сумов.
Если покупатель располагает 180 млн сумов и готов внести 30%, кредит составит уже 420 млн сумов.
В данном случае сумма займа уменьшается на 60 млн сумов. На первый взгляд разница не слишком большая относительно стоимости квартиры, но за 10–20 лет кредитования она заметно повлияет на начисленные проценты.
Размер первоначального взноса зависит от программы. Например, по опубликованным условиям «Быстрой ипотеки» Банка развития бизнеса минимальный взнос составляет 15% для покупки жилья на первичном рынке. У другого продукта или при покупке квартиры на вторичном рынке требования могут быть иными.
Нужно учитывать и то, что собственные средства покупателя не ограничиваются первоначальным взносом. Деньги могут понадобиться на оформление сделки, государственную регистрацию, оценку недвижимости и другие услуги, если они предусмотрены условиями кредитования.
Кроме того, банк оценивает не только стоимость квартиры, но и платёжеспособность заёмщика, кредитную историю и соответствие объекта требованиям программы. Поэтому арифметически рассчитанная сумма кредита ещё не означает, что именно столько одобрит банк.
Как рассчитать ежемесячный платёж по ипотеке
На размер ежемесячного платежа влияют сумма кредита, годовая ставка и срок погашения. Но есть ещё один фактор: схема, по которой банк распределяет основной долг и проценты.
В Узбекистане используются два основных варианта: аннуитетный и дифференцированный платежи.
Аннуитетный платёж
При аннуитетной схеме заёмщик вносит одинаковую сумму каждый месяц, если ставка и другие условия договора не меняются.
В начале кредитования значительная часть платежа приходится на проценты, а на погашение основного долга направляется меньшая сумма. Постепенно соотношение меняется: доля процентов сокращается, а основного долга — увеличивается.
Для расчёта применяется формула:
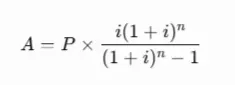
Где:
- A — ежемесячный платёж;
- P — первоначальная сумма кредита;
- i — месячная процентная ставка;
- n — количество месяцев кредитования.
Чтобы получить месячную ставку, годовую ставку делят на 12. Например, при 20% годовых в расчёте используется 0,016667, или 1,6667% в месяц.
Дифференцированный платёж
При дифференцированной схеме основной долг делится на равные части. Проценты каждый месяц начисляются на оставшуюся задолженность.
В результате сумма основного долга в каждом платеже остаётся одинаковой, а проценты постепенно уменьшаются. Поэтому первые взносы получаются самыми большими, затем нагрузка на бюджет снижается.
Расчёт выглядит следующим образом:
Основной долг за месяц = сумма кредита / количество месяцев.
Ежемесячный платёж = основная часть долга + проценты на остаток задолженности.
Такая схема обычно позволяет заплатить меньше процентов за весь срок, чем аннуитетная, при одинаковых сумме, ставке и продолжительности кредита. Но заёмщику нужно быть готовым к более высоким платежам в первые месяцы.
Пример расчёта ежемесячного платежа по ипотеке
Рассмотрим один сценарий для обеих схем погашения. Так проще увидеть разницу и понять, почему два кредита с одинаковой ставкой могут обходиться в разные суммы.
Исходные данные:
- Стоимость квартиры — 600 млн сумов.
- Первоначальный взнос — 20%, или 120 млн сумов.
- Сумма кредита — 480 млн сумов.
- Срок — 15 лет.
- Процентная ставка — 20% годовых.
- Количество платежей — 180.
- Дополнительные расходы не учитываются.
Ставка 20% здесь условная. Она нужна только для примера и не является средней ставкой по ипотеке в Узбекистане.
Расчёт с аннуитетным платежом
При сумме кредита 480 млн сумов, ставке 20% годовых и сроке 180 месяцев ежемесячный платёж составит около 8,43 млн сумов.
За весь период заёмщик перечислит банку примерно 1 517,44 млн сумов. Из них 480 млн сумов — возвращённая основная сумма кредита, а около 1 037,44 млн сумов — проценты.
| Показатель | Значение |
| Стоимость квартиры | 600 млн сумов |
| Первоначальный взнос | 120 млн сумов |
| Сумма кредита | 480 млн сумов |
| Срок | 180 месяцев |
| Ставка | 20% годовых |
| Ежемесячный платёж | 8,43 млн сумов |
| Общая сумма платежей по кредиту | 1 517,44 млн сумов |
| Проценты за весь срок | 1 037,44 млн сумов |
Таким образом, заёмщик вернёт банку сумму, которая более чем втрое превышает полученный кредит. Это не означает, что так будет при любой ипотеке: результат зависит от ставки, срока и графика погашения.
Расчёт с дифференцированным платежом
Теперь оставим те же условия, но изменим тип платежей.
480 млн сумов делим на 180 месяцев. Получается примерно 2,67 млн сумов основного долга ежемесячно.
В первый месяц проценты начисляются на всю сумму кредита. При ставке 20% они составят около 8 млн сумов. Следовательно, первый платёж будет равен примерно 10,67 млн сумов.
Затем остаток задолженности уменьшается, поэтому сокращается и сумма процентов. К последнему месяцу платёж снизится примерно до 2,71 млн сумов.
Совокупная сумма процентов за 15 лет составит около 724 млн сумов, а все платежи по кредиту — примерно 1 204 млн сумов.
Разница с аннуитетной схемой в этом примере составляет около 313,44 млн сумов в пользу дифференцированного графика. Но есть нюанс: первые платежи по нему почти на 2,24 млн сумов больше аннуитетных. Не каждый семейный бюджет выдержит такую нагрузку.
Расчёты приведены без комиссий, страховки и льготных периодов. В реальном договоре график может отличаться из-за правил начисления процентов и округления сумм.
Как рассчитать переплату по ипотеке
Переплата — это сумма процентов, которую заёмщик выплачивает банку сверх полученного основного долга. Её не нужно путать с общей суммой платежей по кредиту.
Для расчёта используется формула:
Переплата по процентам = общая сумма платежей по кредиту − сумма кредита.
Вернёмся к примеру с квартирой за 600 млн сумов и кредитом на 480 млн сумов.
При аннуитетной схеме:
- Сумма кредита — 480 млн сумов.
- Все платежи за 15 лет — около 1 517,44 млн сумов.
- Переплата по процентам — около 1 037,44 млн сумов.
Первоначальный взнос в 120 млн сумов в эту формулу не входит. Если нужно определить общую сумму, которую покупатель потратит на квартиру, его необходимо прибавить отдельно. Также следует учитывать оформление сделки и прочие расходы.
Как срок кредитования меняет переплату
При увеличении срока ежемесячный платёж обычно становится меньше. Заёмщику проще обслуживать кредит каждый месяц, однако проценты начисляются дольше.
Покажем разницу на примере той же квартиры: сумма кредита 480 млн сумов, ставка 20% годовых, аннуитетный график.
| Срок | Ежемесячный платёж | Переплата по процентам |
| 10 лет | 9,28 млн сумов | 633,15 млн сумов |
| 15 лет | 8,43 млн сумов | 1 037,44 млн сумов |
| 20 лет | 8,15 млн сумов | 1 477,05 млн сумов |
При переходе с 10 на 20 лет ежемесячный платёж уменьшается примерно на 1,12 млн сумов. Но сумма процентов за весь период увеличивается примерно на 843,89 млн сумов.
Поэтому выбирать максимальный срок только ради небольшого снижения ежемесячного платежа не всегда разумно. Нужно смотреть, насколько комфортно обслуживать более короткий кредит и какую сумму можно направлять на погашение без ущерба для остальных расходов семьи.
Как первоначальный взнос и срок влияют на переплату
На итоговые расходы можно повлиять ещё до заключения договора. Для этого стоит оценить два параметра: сколько собственных средств получится внести и на какой срок брать кредит.
Возьмём квартиру стоимостью 600 млн сумов. Для сравнения используем одну и ту же условную ставку 20% годовых и аннуитетную схему.
| Первоначальный взнос | Сумма кредита | Срок | Ежемесячный платёж | Переплата |
| 20% (120 млн) | 480 млн | 10 лет | 9,28 млн | 633,15 млн |
| 20% (120 млн) | 480 млн | 15 лет | 8,43 млн | 1 037,44 млн |
| 20% (120 млн) | 480 млн | 20 лет | 8,15 млн | 1 477,05 млн |
| 30% (180 млн) | 420 млн | 10 лет | 8,12 млн | 554,01 млн |
| 30% (180 млн) | 420 млн | 15 лет | 7,38 млн | 907,76 млн |
| 30% (180 млн) | 420 млн | 20 лет | 7,14 млн | 1 292,42 млн |
Дополнительные 60 млн сумов первоначального взноса уменьшают сумму кредита с 480 до 420 млн сумов. При сроке 15 лет переплата по процентам сокращается примерно на 129,68 млн сумов.
Но не всегда стоит направлять все накопления на первоначальный взнос. После покупки квартиры могут потребоваться деньги на ремонт, мебель, переезд, коммунальные платежи. Если заёмщик отдаст банку практически все сбережения, даже относительно небольшой непредвиденный расход может стать проблемой.
Разумнее оставить резерв и подобрать такой размер взноса, при котором кредит остаётся посильным, а после сделки сохраняются средства на повседневные нужды.
Какую часть дохода можно направлять на ипотеку
Банк оценивает не только размер заработной платы, но и уже существующие обязательства заёмщика. Если человек выплачивает потребительский кредит, автокредит или микрозайм, эти платежи тоже учитываются.
Для самостоятельной оценки можно использовать формулу:
Долговая нагрузка = (платежи по всем кредитам / среднемесячный доход) × 100%.
Например, совокупный доход семьи составляет 20 млн сумов в месяц. По действующим кредитам семья платит ещё 1,5 млн сумов. Предполагаемый ипотечный платёж — 8,43 млн сумов.
Общая кредитная нагрузка:
(1,5 + 8,43) / 20 × 100% = 49,65%.
Это значение находится близко к отметке 50%. По общему действующему правилу показатель долговой нагрузки заёмщика не должен превышать 50%, хотя для отдельных программ и ситуаций предусмотрены исключения. При расчёте учитываются платежи по новому и действующим кредитам. Однако даже если формальные требования банка выполнены, это ещё не означает, что семья будет комфортно жить с таким платежом.
При оценке собственных возможностей стоит:
- Посчитать совокупный стабильный доход всех членов семьи, которые участвуют в выплатах.
- Вычесть обязательные расходы: питание, транспорт, коммунальные услуги, образование и другие регулярные платежи.
- Учесть действующие кредиты, рассрочки и алименты.
- Определить сумму, которую можно ежемесячно направлять на ипотеку.
- Оставить резерв на непредвиденные расходы и содержание квартиры.
Доход может измениться: например, один из супругов временно перестанет работать или семье придётся оплачивать лечение, ремонт автомобиля либо другие непредвиденные расходы. При выборе ипотеки лучше предусмотреть такой сценарий заранее.
Одобрение банка означает, что заёмщик соответствует установленным критериям кредитования. Но оценивать, насколько удобно будет выплачивать ипотеку каждый месяц, всё равно придётся самостоятельно.
Как отличаются ипотечные условия банков в Узбекистане
Сравнивать предложения банков нужно с учётом типа недвижимости. Ипотека на первичном и вторичном рынках может отличаться процентной ставкой, минимальным первоначальным взносом, максимальной суммой и требованиями к объекту.
Например, на 30 октября 2026 года на официальных страницах банков опубликованы следующие условия отдельных продуктов:
| Банк и программа | Тип недвижимости | Первоначальный взнос | Ставка | Срок |
| BRB, «Быстрая ипотека» | Первичный рынок | От 15% | 16,99% | До 20 лет |
| OFB, ипотека для первичного рынка | Первичный рынок | От 25% | 24,5%; при взносе более 35% — 23,5% | До 20 лет |
| OFB, ипотека для вторичного рынка | Вторичный рынок | От 30% | 26%; при взносе от 40% — 24% | До 20 лет |
У этих программ есть дополнительные ограничения. Например, по «Быстрой ипотеке» BRB максимальная сумма составляет 480 млн сумов для Ташкента и 380 млн сумов для регионов и Каракалпакстана. Банк также указывает требования к официальному доходу и кредитной истории.
По ипотеке OFB для первичного рынка предусмотрена максимальная сумма до 1 млрд сумов, при этом размер кредита ограничен 75% рыночной стоимости жилья. Для вторичного рынка банк устанавливает ограничение в 70% рыночной стоимости объекта.
Это примеры отдельных банковских продуктов, а не средние ставки по стране. Перед подачей заявки нужно открыть актуальную страницу выбранной программы или обратиться непосредственно в банк: условия могут меняться.
При сравнении предложений проверьте:
- процентную ставку и полную стоимость кредита;
- минимальный первоначальный взнос;
- максимальную сумму займа;
- доступный срок кредитования;
- требования к типу и состоянию недвижимости;
- требования к доходу, возрасту и кредитной истории;
- комиссии, страхование и дополнительные услуги;
- возможность досрочного погашения;
- наличие льготного периода, субсидий или других специальных условий.
Полная стоимость кредита (ПСК) важнее одной рекламной цифры. В неё включаются не только проценты, но и предусмотренные законом связанные с кредитом платежи. До подписания договора банк должен предоставить информационный лист с основными условиями, а ПСК должна быть указана отдельно.
Отдельно стоит проверить государственные ипотечные программы. В 2026 году для ипотеки на первичном рынке в рамках соответствующей государственной программы установлены максимальные суммы рефинансирования 480 млн сумов для Ташкента и 380 млн сумов для регионов. Это не гарантированный размер кредита: банк всё равно проверяет доход заёмщика, стоимость жилья и другие критерии.
Какие дополнительные расходы учитывать при ипотеке
Первоначальный взнос и ежемесячные платежи — не все расходы, связанные с покупкой квартиры. Перед сделкой стоит уточнить, какие услуги оплачиваются отдельно и какие из них обязательны именно для выбранной программы.
Возможные статьи расходов:
- Нотариальное оформление сделки. Расходы зависят от вида договора и обстоятельств покупки.
- Государственная регистрация права собственности. Необходимо зарегистрировать переход права на недвижимость.
- Оценка квартиры. Банк может потребовать отчёт оценочной организации, если это предусмотрено программой.
- Страхование. Условия различаются в зависимости от продукта и типа недвижимости.
- Банковские комиссии. Нужно проверить тарифы и платежи, связанные с оформлением и обслуживанием кредита.
- Дополнительные услуги. Например, юридическое сопровождение, если покупатель решил им воспользоваться.
При этом не все перечисленные расходы обязательны в каждой сделке. Например, договор ипотеки при покупке недвижимости на первичном рынке освобождён от обязательного нотариального удостоверения, но государственная регистрация сохраняется. С 1 мая 2024 года также отменено требование об обязательном страховании предмета ипотеки от страховых рисков при выдаче кредита на покупку квартиры на первичном рынке.
Проверить порядок оформления недвижимости и необходимые документы можно в отдельном материале REALTING.UZ «Как оформить документы на недвижимость без ошибок и задержек в Узбекистане».
Как снизить переплату по ипотеке
Уменьшить расходы по кредиту можно несколькими способами. Но прежде чем вносить дополнительные деньги, нужно проверить условия договора и оценить собственный бюджет.
- Увеличить первоначальный взнос. Чем меньше сумма кредита, тем меньше процентов начисляется за весь срок. Но не стоит использовать все накопления: финансовый резерв после покупки жилья необходим.
- Выбрать подходящий срок. Чем короче срок, тем обычно меньше итоговая переплата. С другой стороны, ежемесячный платёж будет выше. Нужно найти баланс между стоимостью кредита и возможностями семьи.
- Сравнить предложения нескольких банков. Даже небольшая разница в процентной ставке на длинном сроке может заметно повлиять на итоговые расходы. Сравнивать нужно продукты с одинаковой суммой кредита, сроком и схемой погашения.
- Использовать досрочное погашение. Дополнительный платёж направляется на уменьшение задолженности. В результате сокращается база, на которую начисляются проценты.
При частичном досрочном погашении банк может пересчитать график: уменьшить ежемесячный платёж или сократить срок кредита. Если цель — максимально снизить общую сумму процентов, стоит сравнить оба варианта по обновлённому графику.
В кредитном договоре с потребителем должно быть предусмотрено право на досрочное погашение без штрафных санкций. Заёмщик также может запросить точную сумму для частичного или полного погашения и получить обновлённый график, если изменились срок или размер платежей.
Проверить право на субсидию. Государство предусматривает поддержку отдельных категорий граждан при приобретении жилья. Наличие права на субсидию и размер поддержки зависят от действующих требований программы. Актуальные условия и возможность подачи заявления можно проверить на портале государственных услуг my.gov.uz.
Как рассчитать ипотеку перед покупкой квартиры
Расчёт лучше начинать не с выбора банка, а с определения бюджета. Иначе можно потратить время на просмотр квартир, которые окажутся слишком дорогими с учётом первоначального взноса и будущих платежей.
Последовательность действий следующая:
- Определить максимальную стоимость квартиры, которую семья готова рассматривать.
- Посмотреть предложения о продаже недвижимости в подходящем ценовом диапазоне. На REALTING.UZ можно сравнить стоимость квартир в разных районах и городах Узбекистана.
- Рассчитать доступный первоначальный взнос и сумму, которую придётся занять у банка.
- Запросить условия нескольких ипотечных программ, подходящих для выбранного типа недвижимости.
- Рассчитать ежемесячный платёж для каждого предложения, используя одинаковые исходные данные.
- Сравнить общую сумму выплат, проценты и дополнительные расходы.
- Оценить долговую нагрузку с учётом других кредитов и обязательных расходов семьи.
- Уточнить возможность досрочного погашения и получения субсидии.
- До подписания договора получить в банке окончательный график платежей и полную стоимость кредита.
Необходимо проверить и сам объект: подходит ли он под условия кредитной программы, соответствует ли документация требованиям банка, нет ли ограничений на оформление сделки. Особенно внимательно стоит отнестись к покупке квартиры в строящемся доме.
Выбрав несколько вариантов на REALTING.UZ, покупатель может сначала сопоставить их цены со своими накоплениями, а затем рассчитать необходимую сумму кредита. Поиск недвижимости и выбор ипотечной программы — разные задачи, и удобнее решать их последовательно.
Как понять, подходит ли ипотека
Ипотека может сделать покупку квартиры доступной, но только при условии, что выплаты не станут чрезмерной нагрузкой для семейного бюджета.
При расчёте нужно смотреть не только на первоначальный взнос и ежемесячный платёж. Срок кредита определяет итоговую переплату, тип погашения влияет на распределение платежей, а комиссии и другие расходы увеличивают общую стоимость покупки.
Перед оформлением стоит сравнить несколько банковских предложений на одинаковых условиях, проверить полную стоимость кредита и оставить деньги на повседневные расходы и резерв. Даже если банк готов одобрить большую сумму, необязательно использовать весь доступный лимит.
Самый подходящий кредит — не тот, по которому банк предлагает максимальную сумму, а тот, который семья сможет выплачивать без постоянного ограничения остальных расходов.
Часто задаваемые вопросы
Как рассчитать переплату по ипотечному кредиту?
Из общей суммы всех платежей по кредиту вычитают первоначальную сумму займа. Например, если банк выдал 480 млн сумов, а за весь срок заёмщик выплатил 1 517,44 млн сумов, переплата по процентам составит 1 037,44 млн сумов. Дополнительные расходы в этот расчёт не входят.
Что выгоднее: аннуитетный или дифференцированный платёж?
При одинаковых сумме, ставке и сроке дифференцированная схема обычно позволяет меньше заплатить по процентам. Но первые платежи при ней выше. Аннуитет удобнее тем, что заёмщик заранее знает размер ежемесячного платежа и может планировать расходы.
Как срок ипотеки влияет на общую сумму процентов?
При увеличении срока ежемесячный платёж обычно снижается, но проценты начисляются дольше. Поэтому итоговая переплата растёт. Например, в рассмотренном расчёте кредит на 480 млн сумов под 20% годовых на 10 лет обходится примерно в 633,15 млн сумов процентов, а на 20 лет — уже в 1 477,05 млн сумов.
Какой доход нужен для получения ипотеки?
Универсальной суммы дохода нет. Банк оценивает размер ежемесячного платежа, другие кредитные обязательства, стабильность дохода и кредитную историю. По общему правилу показатель долговой нагрузки не должен превышать 50%, однако для отдельных программ предусмотрены исключения. Даже при соответствии требованиям банка заёмщику следует самостоятельно оценить, насколько комфортным будет платёж.
Какие дополнительные расходы возникают при оформлении ипотечного кредита?
В зависимости от сделки могут потребоваться средства на регистрацию права собственности, оценку недвижимости, нотариальные услуги, страхование и банковские комиссии. Не все расходы обязательны в каждом случае: часть из них зависит от типа жилья и условий конкретной программы.
Автор
Я — журналист и аналитик, окончила факультет журналистики МГУ. Сегодня руковожу редакцией Realting.uz, где пишу и развиваю экспертный контент о рынке недвижимости Узбекистана. Для меня журналистика — это не только профессия, но и способ исследовать жизнь, экономику и города, которые постоянно меняются. До Realting.uz работала как независимый журналист: писала для международных и отраслевых медиа, исследовала Центральную Азию и глобальные тренды. Пробовала себя в кино, училась на диктора и окончила курсы телевидения. Этот опыт помог глубже понять медиа, но настоящее призвание я нашла именно в аналитике и журналистике. Вне работы меня вдохновляют творчество и спорт. Увлекаюсь фотографией и рисую акварелью, а также являюсь кандидатом в мастера спорта по шахматам. В детстве занималась хореографией, что привило дисциплину и любовь к движению. Несколько лет жила в Англии и именно там открыла для себя атмосферу футбола: с тех пор болею за «Арсенал» и остаюсь преданной болельщицей этой команды. Я верю, что профессионал должен быть разносторонним человеком. Мне близки архитектура и урбанистика, искусство и шахматные стратегии, футбольные дерби и культурные исследования. Эти интересы делают меня настоящей и живой, а значит — помогают создавать тексты, которые находят отклик у читателя.